
Resumen
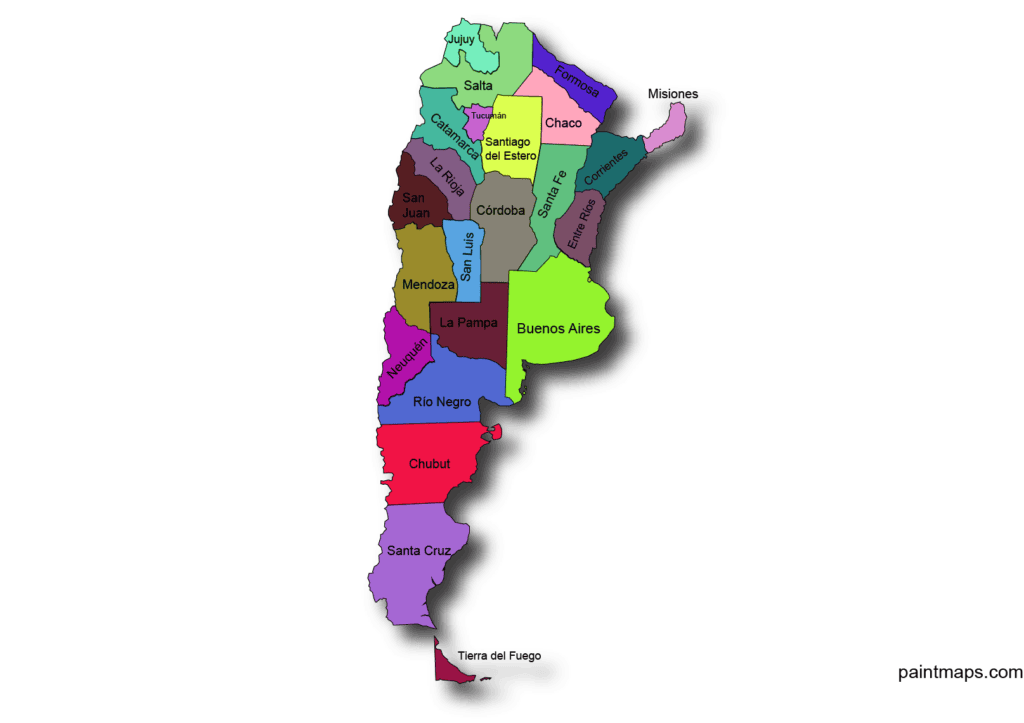
Resumen ejecutivo: Santa Cruz, La Rioja y San Luis encabezan el ranking de provincias con mayor morosidad, según el nuevo informe del Mapa de la Deuda. La tasa nacional se ubicó en 19,5% durante agosto y mostró que el problema persiste. Además, el 30,5% de quienes refinanciaron sus deudas en 2026 volvió a caer en mora.
Impacto para las PyMEs
El informe aporta una señal relevante para las empresas y PyMEs que venden a consumidores o dependen del financiamiento para sostener sus operaciones. Una tasa de morosidad del 19,5% refleja un escenario en el que una parte significativa de las personas enfrenta dificultades para cumplir con sus compromisos financieros.
La situación adquiere mayor complejidad al observar el resultado de las refinanciaciones. El 30,5% de las personas que durante 2026 accedieron a una refinanciación volvió a caer en mora. Este dato sugiere que, para una proporción importante de los deudores, reordenar las obligaciones no alcanza para resolver las dificultades de fondo.
Para los comercios, prestadores de servicios y emprendimientos que ofrecen ventas financiadas, el contexto puede traducirse en una mayor necesidad de evaluar los plazos de pago y la exposición al crédito. También puede afectar el ritmo de consumo, especialmente cuando los hogares deben destinar una parte creciente de sus ingresos a cubrir deudas pendientes.
El informe incorpora, además, un dato que amplía la dimensión del problema: el 26% de las personas utilizó el crédito principalmente para comprar alimentos. Esto indica que parte del financiamiento no se orienta a consumos postergables, sino a cubrir necesidades básicas. Para las PyMEs vinculadas al consumo masivo, esta tendencia puede modificar la composición de la demanda y aumentar la sensibilidad de los clientes frente a precios y condiciones de pago.
Qué hacer ahora
En este escenario, las PyMEs pueden revisar sus políticas comerciales y financieras sin asumir que una refinanciación garantiza por sí misma la recuperación del cobro. El comportamiento posterior de los clientes muestra que la capacidad de pago continúa siendo un factor central.
Entre las medidas posibles se encuentran:
Revisar el crédito comercial: analizar los plazos ofrecidos y evitar una exposición innecesaria en operaciones que puedan comprometer la liquidez del negocio.
Priorizar el seguimiento: identificar tempranamente atrasos o dificultades de pago para establecer contacto antes de que la deuda se acumule.
Cuidar el flujo de fondos: incorporar distintos escenarios de cobranza para anticipar el impacto de una eventual demora sobre compras, salarios y obligaciones corrientes.
Segmentar las condiciones: adaptar las alternativas de pago de acuerdo con el comportamiento observado, sin extender automáticamente los plazos a todos los clientes.
Estas acciones no eliminan el riesgo de mora, pero pueden ayudar a limitar su impacto sobre la operación cotidiana y a sostener una administración más prudente del capital de trabajo.
Consejo RadarPyME
La información del Mapa de la Deuda invita a mirar la morosidad como un fenómeno que afecta tanto a las finanzas personales como a la actividad comercial. El liderazgo de Santa Cruz, La Rioja y San Luis en el ranking provincial, junto con la tasa nacional de agosto, confirma que el problema mantiene una dimensión significativa.
Para las PyMEs, la prioridad debe ser proteger la liquidez y tomar decisiones de crédito con información actualizada. La reiteración de la mora después de una refinanciación exige evitar respuestas automáticas y evaluar cada situación con criterios claros. También resulta conveniente observar cómo cambia el destino del crédito: cuando una parte importante se utiliza para comprar alimentos, el consumo queda más expuesto a la evolución de los ingresos y a la capacidad real de pago de los hogares.
En un contexto de endeudamiento persistente, vender no alcanza: también es necesario cobrar de manera previsible y preservar el capital de trabajo.
Fuente: Perfil
Nota original:
Ver noticia original